La eliminación del análisis de doble materialidad como simplificación clave
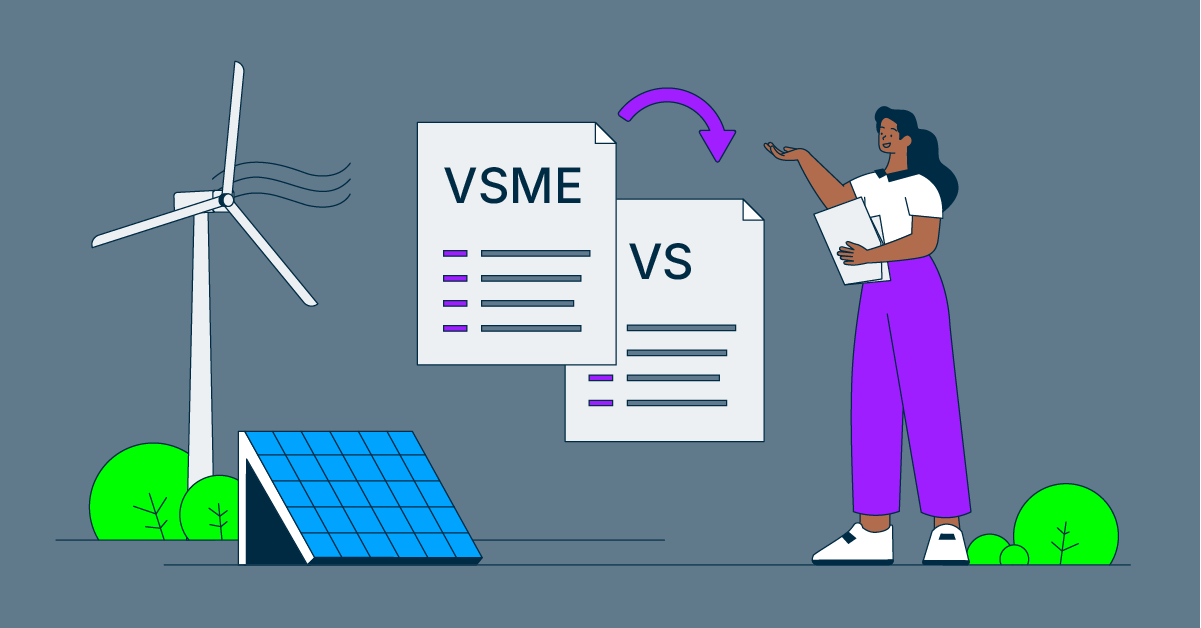
Una simplificación importante con respecto a los informes basados en las Normas Europeas de Información sobre Sostenibilidad (European Sustainability Reporting Standards, ESRS) es que el VS no exige un análisis de doble materialidad. Esto elimina un proceso que suele conllevar un esfuerzo metodológico y organizativo considerable para las empresas.
En su lugar, se establece un catálogo de información que, en principio, debe incluirse en los informes, complementado con el denominado enfoque "if applicable". Determinados datos solo deben facilitarse si la situación subyacente es realmente aplicable a la empresa en cuestión. Ahora bien, esto no las exime completamente de evaluar qué temas de sostenibilidad están vinculados al modelo de negocio y a la actividad de la empresa.
Aquí, sin embargo, los usuarios deben ser cautos: el VS no distingue adicionalmente si una situación aplicable es también relevante o material. Como resultado, puede haber datos de sostenibilidad sujetos a la obligación de reporte aunque no tengan una importancia material para la empresa. Si este enfoque se consolida en la práctica es, probablemente, una de las preguntas más interesantes de cara a los próximos ejercicios de reporte.
Diferenciación de los puntos de datos: lo que importa en la práctica
Especialmente relevante para la implementación práctica es la diferenciación de las distintas categorías de puntos de datos introducida en la versión final del VS. Además de los puntos de datos generalmente obligatorios, existen datos que solo deben declararse si son aplicables, puntos de datos expresamente voluntarios, y puntos de datos para información sectorial adicional.
Para las empresas con 10 empleados o menos, el estándar también contempla simplificaciones adicionales. Determinados puntos de datos no tienen que publicarse sin que ello afecte a la conformidad con el módulo correspondiente.
La decisión voluntaria de aplicar el VS no debe confundirse con la libertad de informar de forma arbitraria. Si una empresa decide aplicar un módulo, los puntos de datos obligatorios y los aplicables según las circunstancias son, en principio, vinculantes.
El Value Chain Cap como mecanismo de protección frente a los efectos de "goteo"
El VS tiene una gran relevancia práctica en combinación con el denominado Value Chain Cap. Este mecanismo pretende evitar que las empresas sujetas a la CSRD trasladen sus propias cargas de reporte a las empresas no obligadas de su cadena de valor mediante solicitudes de información exhaustivas.
En principio, están protegidas las empresas no sujetas a obligaciones de reporte que tengan hasta 1.000 empleados y formen parte de la cadena de valor de una empresa obligada. Lo relevante no es si la empresa protegida elabora ella misma un informe VS. El mecanismo de protección limita qué información puede solicitarse para la elaboración de informes con arreglo a la CSRD.
Esto puede representar un alivio importante para las empresas: las solicitudes de datos que, con fines de la CSRD, superen el marco definido pueden rechazarse bajo determinadas condiciones.
Los límites del Value Chain Cap
En la aplicación práctica del Value Chain Cap, la clave será determinar por qué un socio comercial solicita datos de sostenibilidad. El Value Chain Cap solo aplica a las solicitudes de información destinadas a la elaboración de informes de sostenibilidad con arreglo a la Directiva contable. Si esos mismos datos, o datos más detallados, se necesitan, por ejemplo, para el cumplimiento de obligaciones de diligencia debida, análisis de riesgo crediticio, gestión de riesgos o control de la sostenibilidad, esta limitación no es de aplicación.
Además, las empresas sujetas a la CSRD necesitan, en algunos casos, información orientada al futuro o vinculada a productos con un nivel de detalle que el VS no cubre. Por ello, el estándar no podrá sustituir completamente las solicitudes de datos individuales en la cadena de valor.
Lo que las empresas deben retener del VS
El VS tiene el potencial de estandarizar considerablemente los informes de sostenibilidad voluntarios. Para las empresas que suministran regularmente información de sostenibilidad a bancos, clientes u otros socios comerciales, contar con un conjunto de datos estandarizado puede reducir la carga de trabajo.
Al mismo tiempo, el VS no debe entenderse como una garantía de que solo habrá que responder a un único cuestionario de sostenibilidad en el futuro. Su efecto práctico de alivio depende, en gran medida, de si los distintos usuarios de información de sostenibilidad se orientan también por el VS.
Para los responsables de sostenibilidad, merece la pena abordar el VS no solo como un estándar de reporte. Puede funcionar como plantilla estructural para la gestión interna de datos de sostenibilidad: ¿qué información ya está disponible? ¿Qué datos deben recopilarse de forma sistemática en el futuro? ¿Qué solicitudes quedan bajo el Value Chain Cap y cuáles responden a otros fines?
Precisamente estas preguntas determinarán si el VS logra en la práctica lo que pretende ser: un marco proporcionado y conectado para los informes de sostenibilidad voluntarios.
Un sistema estructurado de informes de Gobernanza Ambiental, Social y Corporativa (Environmental, Social and Governance, ESG) te ayuda a registrar los puntos de datos de forma sistemática, cumplir con los requisitos de cada módulo y preparar tus datos de sostenibilidad de forma coherente para distintos grupos de interés. Así estarás preparado para todos los nuevos requisitos regulatorios que lleguen en el futuro.
Descubre Lucanet ESG Reporting