Wegvallen van de dubbele materialiteitsanalyse als centrale vereenvoudiging
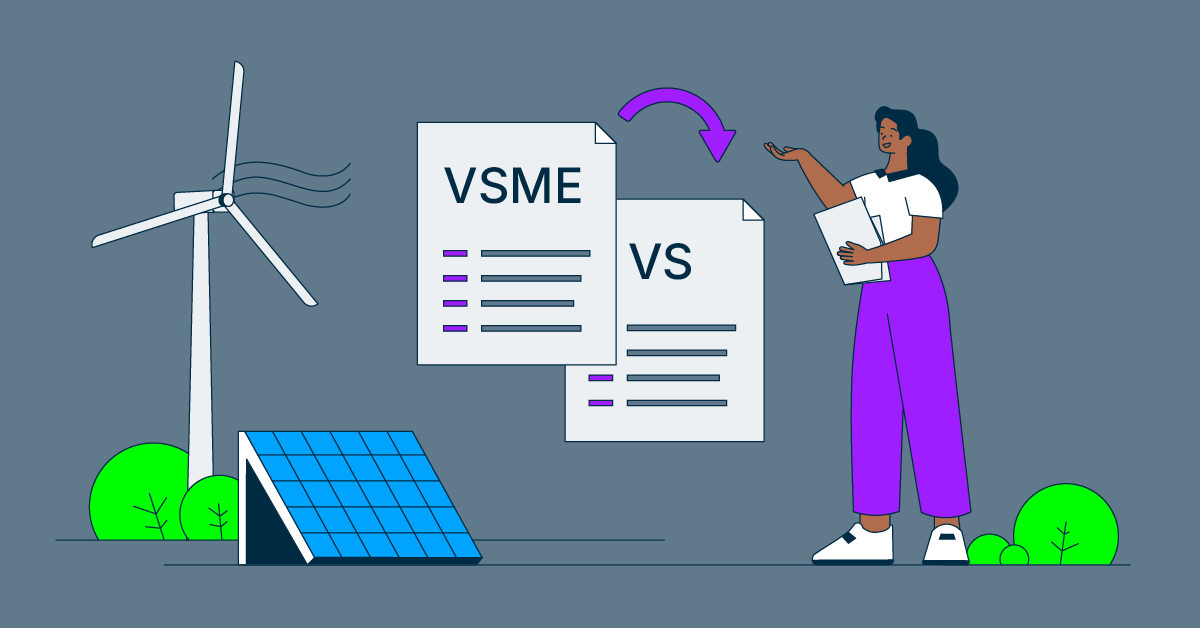
Een belangrijke vereenvoudiging ten opzichte van de rapportage volgens de ESRS is dat de VS geen dubbele materialiteitsbeoordeling vereist. Hierdoor vervalt een proces dat voor bedrijven vaak gepaard gaat met aanzienlijke methodologische en organisatorische inspanningen.
In plaats daarvan komt een overzicht van informatie die in principe moet worden gerapporteerd, aangevuld met de zogeheten 'if applicable'-benadering. Bepaalde gegevens hoeven alleen te worden verstrekt als de onderliggende situatie daadwerkelijk relevant is voor de desbetreffende onderneming. Dit ontslaat je er echter niet volledig van om te beoordelen welke duurzaamheidsthema's verband houden met je bedrijfsmodel en bedrijfsactiviteiten.
Juist hier is voor de gebruiker voorzichtigheid geboden: de VS maakt bij deze gegevens geen aanvullend onderscheid naar de vraag of een relevante kwestie ook materieel is. Dienovereenkomstig kunnen duurzaamheidsgegevens rapportageplichtig zijn, ook al zijn ze voor de onderneming niet van materieel belang. Of deze aanpak zich in de praktijk bewijst, zal een van de interessante vragen van de komende verslagperioden zijn.
Differentiatie van datapunten: wat in de praktijk van belang is
Voor de praktische implementatie is met name het onderscheid tussen de verschillende categorieën datapunten in de definitieve VS-versie van belang. Naast algemeen vereiste datapunten zijn er datapunten die alleen hoeven te worden verstrekt als ze relevant zijn, expliciet vrijwillige datapunten en datapunten voor aanvullende sectorspecifieke informatie.
Voor bedrijven met maximaal tien werknemers voorziet de standaard ook in verdere vereenvoudigingen. Bepaalde datapunten hoeven zij niet te publiceren, zonder dat daardoor de moduleconformiteit verloren gaat.
De vrijwillige beslissing om de VS te gebruiken moet daarom niet worden verward met volledig willekeurige rapportage. Als een bedrijf besluit een module te gebruiken, moet er doorgaans rekening worden gehouden met de vereiste datapunten, die waar van toepassing moeten worden gespecificeerd.
De Value Chain Cap als beschermingsmechanisme tegen 'trickle-down'-effecten
De VS wordt in de praktijk als zeer relevant beschouwd in combinatie met de zogenaamde Value Chain Cap. Dit moet voorkomen dat CSRD-plichtige ondernemingen hun eigen rapportagelasten door middel van omvangrijke informatieverzoeken feitelijk doorschuiven naar niet-rapportageplichtige ondernemingen in hun waardeketen.
Niet-rapportageplichtige bedrijven met maximaal 1.000 medewerkers die zich in de waardeketen van een rapportageplichtig bedrijf bevinden, zijn in principe beschermd. Het is daarbij niet doorslaggevend of het beschermde bedrijf zelf een VS-rapport opstelt. Het beschermingsmechanisme beperkt veeleer welke informatie voor de CSRD-rapportage mag worden opgevraagd.
Dit kan voor bedrijven een belangrijke verlichting betekenen doordat gegevensverzoeken die voor CSRD-rapportagedoeleinden buiten het gedefinieerde kader worden gedaan, onder bepaalde voorwaarden afgewezen kunnen worden.
Grenzen van de Value Chain Cap
In de praktijk zal de doorslaggevende factor bij de toepassing van de Value Chain Cap echter waarschijnlijk de reden zijn waarom een zakenpartner om duurzaamheidsgegevens vraagt: de Value Chain Cap is alleen van toepassing op informatieverzoeken die ten goede komen aan de duurzaamheidsrapportage in overeenstemming met de boekhoudrichtlijn. Als dezelfde of verdergaande informatie bijvoorbeeld nodig is om te voldoen aan zorgvuldigheidsverplichtingen, voor kredietrisicoanalyses, risicomanagement of duurzaamheidscontrolling, dan geldt deze beperking niet.
Daarnaast hebben bedrijven die onder de CSRD-vereisten vallen soms product- of toekomstgerelateerde informatie nodig met een detailniveau dat niet in de VS wordt gedekt. De standaard zal individuele gegevensuitvragen in de waardeketen daarom niet volledig kunnen vervangen.
Wat bedrijven kunnen leren van de VS
De VS heeft kan vrijwillige duurzaamheidsrapportage in potentie sterk standaardiseren. Met name voor bedrijven die regelmatig duurzaamheidsinformatie aan banken, klanten of andere zakenpartners leveren, kan een gestandaardiseerde dataset de werklast verlagen.
Tegelijkertijd moet de VS niet worden gezien als een garantie om in de toekomst nog maar een enkele duurzaamheidsvragenlijst te hoeven beantwoorden. Het praktische verlichtende effect ervan hangt in belangrijke mate af van de vraag of de verschillende gebruikers van duurzaamheidsinformatie zich ook tot de VS wenden.
Voor duurzaamheidsmanagers is het daarom de moeite waard om de VS niet alleen als een rapportagestandaard te beschouwen. Deze kan veeleer dienen als structuursjabloon voor het interne beheer van duurzaamheidsdata: welke informatie is al beschikbaar? Welke data moeten in de toekomst systematisch worden verzameld? Welke verzoeken vallen onder de Value Chain Cap en welke dienen andere doelen?
Juist deze vragen zullen waarschijnlijk bepalen of de VS in de praktijk daadwerkelijk wordt wat het zou moeten zijn: een proportioneel en tegelijkertijd compatibel kader voor vrijwillige rapportage over duurzaamheidsinformatie.
Regelgevende vereisten in ESG Reporting beheersen
Een gestructureerd ESG Reporting-systeem helpt je om datapunten systematisch vast te leggen, te voldoen aan modulevereisten en je duurzaamheidsgegevens consistent voor te bereiden voor verschillende belanghebbenden. Zo ben je optimaal voorbereid op alle nieuwe regelgevingsvereisten van de toekomst.
Maak kennis met Lucanet ESG Reporting